
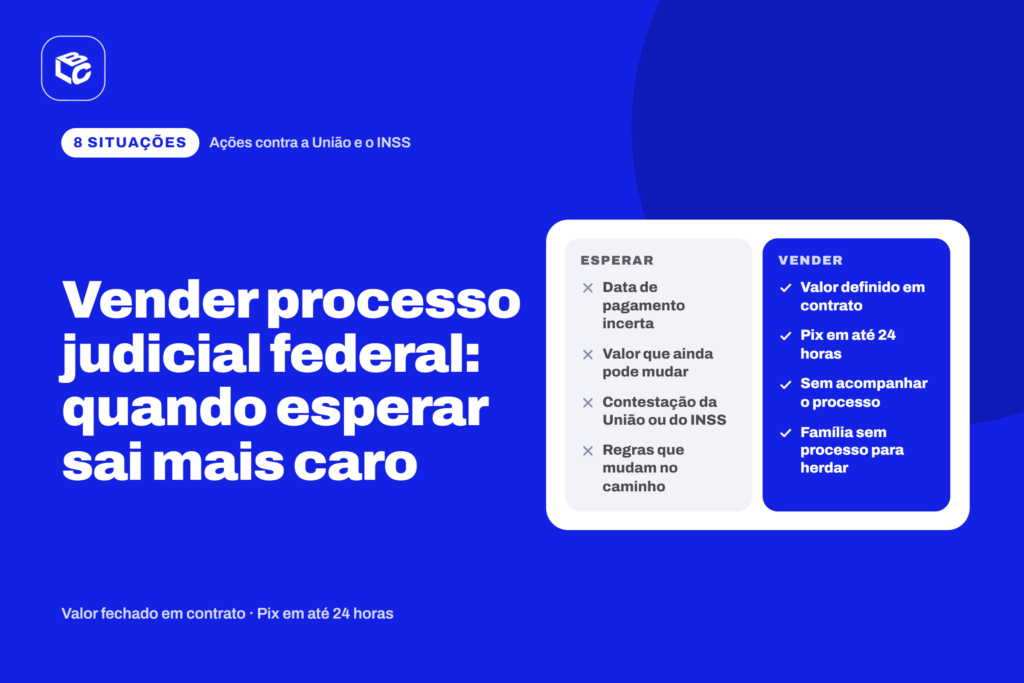
Você venceu a ação contra a União ou o INSS. A sentença saiu, o advogado comemorou, mas o dinheiro continua longe. Vender o processo judicial federal é a forma de encurtar esse caminho: você cede o direito de receber, recebe à vista e deixa a espera para quem comprou.
Nem sempre a venda é a melhor escolha. Em algumas situações, porém, ela faz muito sentido. Veja quais são e como avaliar o seu caso.
1. Quando ninguém consegue dizer a data do pagamento
Entre a vitória e o depósito, o processo ainda percorre um longo trecho: cálculo dos valores, eventuais contestações, expedição da requisição e entrada no orçamento.
Para os precatórios federais, a regra atual da Emenda 136/2025 é esta: o que for apresentado ao tribunal até 1º de fevereiro entra no orçamento do ano seguinte e deve ser pago até o fim dele. Quem perde essa data pode esperar quase dois anos só nessa etapa. E, antes da expedição, não há prazo nenhum.
Ao vender, essa incerteza muda de dono. A data deixa de ser uma preocupação sua.
2. Quando o valor ainda não está fechado
Enquanto o processo não termina, o número que você tem na cabeça é só uma estimativa. Um novo cálculo, um índice de correção diferente ou uma decisão do tribunal podem mudar o resultado, para cima ou para baixo.
Na venda, o valor é definido em contrato antes da assinatura. Você sabe exatamente quanto vai cair na conta, sem surpresas no fim.
3. Quando a União ou o INSS contestam a conta
A fase de cálculo é onde muitos processos travam. É comum que a Procuradoria conteste os valores, o que abre espaço para perícia contábil, novas petições e recursos. Cada uma dessas etapas pode levar meses.
Quem vende nessa fase deixa de acompanhar essa disputa. A briga sobre os números passa a ser de quem comprou o crédito.
4. Quando as regras mudam no meio do caminho
O sistema de precatórios foi alterado várias vezes nas últimas duas décadas. As Emendas 113 e 114, de 2021, chegaram a criar um limite anual para os pagamentos federais e empurraram parte das dívidas para depois. Em 2025, a Emenda 136 mudou de novo o prazo de inscrição e a forma de correção.
Cada reforma reabre dúvidas para quem está esperando. Com a venda, você encerra essa exposição no dia em que assina.
5. Quando há dívidas caras esperando
Faça a comparação com calma. Os juros do cartão de crédito rotativo e do cheque especial costumam ser muitas vezes maiores do que a correção paga sobre o precatório.
Manter essas dívidas enquanto o crédito judicial não sai pode custar mais do que o deságio da venda. Para muitas famílias, usar o valor para zerar essas contas é a decisão mais racional do ponto de vista financeiro.
6. Quando o tempo pesa mais
Boa parte de quem processa o INSS é aposentada ou pensionista. A lei garante prioridade a idosos, pessoas com doença grave e pessoas com deficiência, mas essa prioridade tem limite de valor e não elimina a espera.
Receber hoje ou daqui a três anos não é a mesma coisa para quem tem 70 anos. Nesse caso, o tempo também faz parte do valor do crédito.
7. Quando a família pode herdar um processo
Se o titular falece antes do pagamento, os herdeiros precisam se habilitar na ação. Muitas vezes isso exige inventário, documentos extras e novas decisões do juiz, o que atrasa ainda mais o recebimento.
Vendendo em vida, o valor entra no patrimônio do titular e pode ser organizado como ele preferir. A família não herda um processo, herda um patrimônio.
8. Quando acompanhar o processo virou uma fonte de ansiedade
“Remessa à contadoria”, “conclusos para decisão”, “aguardando expedição”. Quem consulta o andamento sabe como essas expressões geram mais dúvidas que respostas.
Depois da venda, você não precisa mais conferir o site do tribunal toda semana nem ligar para o advogado para saber se algo mudou. O acompanhamento fica com a equipe jurídica de quem comprou.
Quem compra o seu processo paga menos do que o valor total. Essa diferença é o deságio, e ela tem uma razão de ser.
Pense no deságio como o preço de dois serviços que a empresa passa a prestar a você: esperar no seu lugar e assumir os riscos de mudança no processo ou nas regras de pagamento. Por isso, ele varia. Um crédito com pagamento próximo e processo encerrado tem deságio menor. Um crédito ainda em discussão, com data distante, tem deságio maior.
A melhor forma de avaliar não é perguntar “quanto vou deixar de receber”. É perguntar “quanto vale, para mim, ter esse dinheiro agora”.
Como funciona a venda do processo com o LCbank
- Contato. Você envia CPF, nome e WhatsApp pelos canais de atendimento.
- Análise gratuita. A equipe jurídica verifica a fase do processo, o devedor e o prazo provável de pagamento, sem custo e sem compromisso.
- Proposta por escrito. Você recebe o valor exato que será pago.
- Formalização. A venda é feita por contrato de cessão de direitos e, no caso de precatórios, por escritura pública.
- Pagamento. O Pix cai em até 24 horas depois da formalização.
Se o seu advogado tem honorários no processo, a parte dele continua separada. Você vende apenas o que é seu.
Como não cair em golpe ao vender um processo
O interesse por esse tipo de venda cresceu, e os golpistas aproveitaram. Antes de assinar, confira:
- Ninguém deve pedir dinheiro a você. Na cessão de crédito, é o comprador que paga o vendedor. Pedido de taxa, depósito ou “custas de liberação” é sinal de golpe.
- Pesquise a empresa. Verifique CNPJ, tempo de atuação e reputação em sites de avaliação.
- Exija contrato e leia tudo. Valor, prazo de pagamento e obrigações precisam estar por escrito.
- Envolva o seu advogado. Ele conhece o processo e pode conferir os termos antes da assinatura.
Perguntas frequentes sobre vender processo judicial federal
Vender um processo judicial é permitido por lei?
Sim. O Código Civil autoriza a cessão de créditos no artigo 286, e a Constituição permite a cessão de precatórios no artigo 100.
Em que fase do processo posso vender?
O LCbank compra processos federais depois do trânsito em julgado, durante a fase de cálculos ou com o precatório ou a RPV já expedidos.
Quanto tempo leva para receber depois de vender?
O pagamento é feito via Pix em até 24 horas depois da assinatura dos documentos.
O meu advogado deixa de receber se eu vender?
Não. Os honorários dele continuam destacados no processo.
Como sei quanto vale o meu processo?
Depende da fase, do órgão devedor e do prazo estimado de pagamento. A análise do LCbank é gratuita e termina com uma proposta de valor fechado.
O LCbank compra processos contra estados e municípios?
Não. O LCbank compra apenas créditos federais, como os de ações contra a União e o INSS.
Uma vitória que não paga as contas ainda não está completa
Ganhar a ação é o primeiro passo. Mas, enquanto o dinheiro não chega, o direito reconhecido não resolve dívidas, não financia projetos e não muda o seu dia a dia.
Vender o processo judicial federal é transformar esse direito em dinheiro disponível, com contrato, segurança jurídica e pagamento rápido.
Quer saber quanto vale o seu processo? Envie o seu CPF ou o número da ação para o LCbank e receba uma análise gratuita.